Ob Kopenhagen-Urlaub oder Hygge im Ferienhaus an der Nordsee, in Dänemark ist Bargeld längst die Ausnahme. Dennoch gibt es beim Bezahlen in Dänemark ein paar Stolperfallen. Mit der falschen Kreditkarte oder der falschen Währungsauswahl am Terminal drohen hohe Gebühren. Wir zeigen Euch, wie Ihr in Dänemark entspannt und gebührenfrei bezahlt.

- Die Landeswährung: Bezahlt in Dänischen Kronen (DKK). Barzahlung in Euro lohnt sich wegen schlechter Kurse nie.
- Bargeldlos ist Standard: Dänemark ist fast komplett bargeldlos; selbst Hotdogs, Parktickets und WCs zahlt Ihr kontaktlos per Karte oder Smartphone.
- Die DCC-Kostenfalle: Wählt am Kartenterminal und Geldautomaten immer DKK statt Euro, um bis zu 10 % Aufschlag zu vermeiden.
- MobilePay & Touristen: Die dänische App könnt Ihr nicht nutzen. Dank der neuen „Get paid“-Funktion können Händler Eure normale Karte aber oft direkt per Smartphone scannen.
- Braucht man noch Bargeld? Ein kleiner Notgroschen (ca. 200 – 300 DKK) reicht völlig aus. Ihr braucht ihn fast nur für unbesetzte Straßenstände (Vejboder).
- Gebühren sparen: Nutzt eine Reisekreditkarte ohne Fremdwährungsgebühr (z. B. Bank Norwegian, Hanseatic Bank oder easybank). So zahlt Ihr weder für Karteneinsätze noch für Bargeldabhebungen zusätzliche Bankgebühren.
Seiteninhalt
Euro oder Dänische Kronen: Warum Ihr in Landeswährung zahlen solltet

Dänemark liegt zwar in Europa und ist Mitglied der EU, dennoch gehört Dänemark nicht zur Euro-Zone, gezahlt wird in Dänischen Kronen (DKK). Zwar wird der Euro mancherorts (grenznah) akzeptiert, der Kurs ist dann aber extrem schlecht.
Kurz gesagt: Ihr solltet beim Bezahlen in Dänemark immer die Dänische Krone (DKK) wählen, vor allem, wenn Ihr mit der Karte zahlt! Wechselstuben an der Grenze, an Fährhäfen oder am Flughafen solltet Ihr komplett ignorieren, da diese für besonders schlechte Wechselkurse bekannt sind.
Da Ihr in Dänemark selbst den Hotdog an der Straße mit der Karte zahlt, lauert die größte Gefahr am Kartenlesegerät: Die Dynamic Currency Conversion (DCC). Die falsche Wahl am Kartenterminal kann Euren Urlaub schnell um einiges teurer machen. Wir zeigen Euch, worauf Ihr am Display achten müsst und wie Ihr Kosten vermeidet.
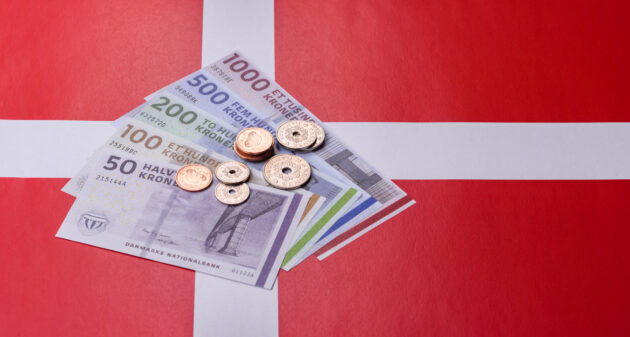
Sparen mit der Landeswährung DKK
Im Ausland solltet Ihr bei Kartenzahlungen grundsätzlich die Landeswährung nutzen. Das hat mehrere Gründe:
- DCC-Falle bei Kartenzahlungen: DCC steht für Dynamic Currency Conversion, also dynamische Währungsumrechnung. Wenn Ihr Eure Karte an das Lesegerät im Supermarkt oder Restaurant haltet, stellt das Terminal die Frage, ob Ihr in Euro oder DKK abrechnen möchtet. Wichtig: Entscheidet Euch hier immer für die dänische Landeswährung (DKK). Wenn Ihr Euro wählt, erhaltet Ihr einen schlechten Kurs, da der Terminalbetreiber die Umrechnung übernimmt. Das kann Euch zwischen 3 und 10 Prozent kosten.
- Touristen-Wechselkurs bei Barzahlung: Auch wenn es einfach erscheint und der Euro in Touristengebieten (z.B. nahe dem Legoland) oft bar akzeptiert wird, gibt es bei Euro-Preisen fast immer einen großzügigen Aufschlag des Händlers.
- Wechselgeld in Kronen bei Barzahlungen: Wenn Ihr bar in Euro bezahlt, bekommt Ihr Euer Wechselgeld praktisch immer in Dänischen Kronen zurück. Ihr habt dabei keinen Einfluss darauf, welchen Wechselkurs der Händler berechnet. Ihr verliert also gleich doppelt Geld.
Nutzt in Dänemark stattdessen einfach durchgehend eine geeignete Kreditkarte ohne Fremdwährungsgebühren. Welche Karten sich dafür am besten eignen, erfahrt Ihr weiter unten im Abschnitt „Die besten kostenlosen Kreditkarten für Dänemark (Vergleich 2026)„.

Falls Ihr Bargeld benötigt, tauscht auf keinen Fall schon vor der Abreise in Deutschland Euro in Dänische Kronen um! Die Wechselkurse Eurer Hausbank sind meist sehr unvorteilhaft.
Wann ist es ok, mit Euro zu bezahlen?
Bargeld spielt in Dänemark fast keine Rolle mehr, Ausnahmen für den Euro gibt es aber dennoch vereinzelt:
- Private Ferienhausvermieter: Wenn Ihr Euer Ferienhaus direkt bei einer Privatperson (besonders in der Grenzregion in Süddänemark) gebucht habt, wird die Endreinigung oder die Kaution manchmal noch bar in Euro abgewickelt, um Umrechnungsverluste für beide Seiten zu vermeiden. Hinterlegt Ihr beispielsweise zu Beginn Eures Aufenthalts 200 Euro in bar und erhaltet diese am Ende Eures Urlaubs zurück, entstehen weder Gebühren noch Kursverlust.
- Trinkgeld: In Dänemark ist das Trinkgeld (Drikkepenge) gesetzlich bereits in den Preisen für Restaurants und Taxis enthalten. Es wird also eigentlich keines erwartet. Wollt Ihr dem Zimmerservice im Hotel dennoch eine Freude machen und habt nur Euros dabei, gebt am besten einen 5-Euro-Schein. Dänische Banken verlangen extrem hohe Gebühren für den Umtausch von ausländischem Münzgeld, sodass Euro-Münzen für das Personal fast wertlos sind.
Geld abheben in Dänemark: Lohnt sich das überhaupt noch?
Geld abheben kann im Ausland schnell teuer werden, wenn Ihr nicht wisst, worauf Ihr achten müsst. In Dänemark stellt sich jedoch die Frage, ob Ihr überhaupt Bargeld benötigt.
Die kurze Antwort lautet: Nein, eigentlich nicht.
Dänemark gehört zu den fortschrittlichsten bargeldlosen Ländern der Welt. Vom Brötchen beim Bäcker über Tickets für öffentliche Verkehrsmittel bis hin zur öffentlichen Toilette: Ihr könnt fast alles kontaktlos per Karte oder Smartphone bezahlen.
Sollte für einen abgelegenen Dorftrödelmarkt (Loppemarked) dennoch der seltene Fall eintreten, dass Ihr ein paar Kronen in bar benötigt, zeigen wir Euch, welche Kosten auf Euch zukommen können und wie Ihr Gebühren vermeidet.
Gebühren beim Geldabheben in Dänemark
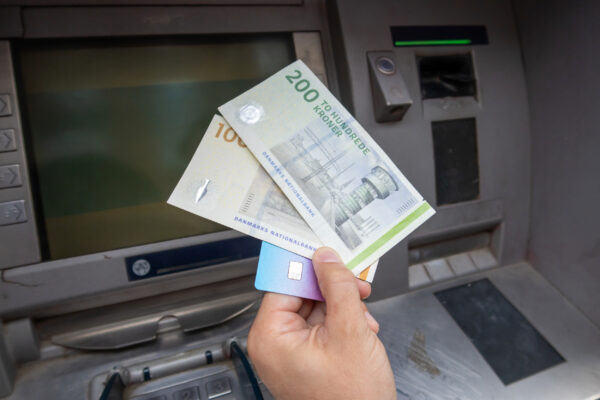
Wenn Ihr in Dänemark Bargeld am Automaten abhebt, können die Gebühren aus mehreren Faktoren bestehen:
- Surcharges (Automatengebühren): Surcharges sind Gebühren, die von Automatenbetreibern erhoben werden. Diese sogenannten ATM Operator Fees werden Euch vor der Auszahlung auf dem Display angezeigt. Ihr könnt den Abhebevorgang zu diesem Zeitpunkt auch einfach kostenlos abbrechen.
- Abhebegebühren Eurer Bank: Viele Banken erheben beim Abheben von Bargeld Gebühren. Die Wahl der richtigen Karte ist hier entscheidend.
- Fremdwährungsgebühr: Da die Währung in Dänemark nicht der Euro ist, berechnen klassische deutsche Filialbanken bei Zahlungen und Abhebungen in Dänischen Kronen meist eine Fremdwährungsgebühr von 1,75 % bis 2,00 % auf den abgehobenen Betrag. Auch hier ist die Wahl der richtigen Karte ausschlaggebend.
- Zinsfalle: Trotz gebührenfreier Bargeldverfügungen berechnen einige Kartenanbieter ab dem Transaktionszeitpunkt hohe Sollzinsen. Wir empfehlen Euch daher, die Konditionen der Karte genau zu prüfen.
So vermeidet Ihr Abhebegebühren in Dänemark
Um unnötige Kosten beim Abheben von Bargeld zu vermeiden, solltet Ihr auf folgende vier Aspekte achten:
- Wenn überhaupt, nur kleine Notfall-Summen abheben: Hebt keine großen Summen auf Vorrat ab. Dänische Kronen, die Ihr am Ende des Urlaubs noch im Portemonnaie habt, müsst Ihr mit Verlusten wieder zurücktauschen. Für die meisten Reisen reichen 200 bis 300 DKK (ungefähr 27 bis 40 Euro) als Notfall-Reserve völlig aus.
- Die Wahl des richtigen Geldautomaten: Meidet freistehende Automaten von Drittanbietern (Euronet und andere) an touristischen Hotspots wie Bahnhöfen oder Tankstellen. Nutzt stattdessen lieber die Automaten bekannter dänischer Banken wie Nordea oder Danske Bank.
- Immer in Dänischen Kronen (DKK) abheben: Auch am Geldautomaten lauert die DCC-Falle (Dynamic Currency Conversion). Werdet Ihr am Bildschirm gefragt, ob der Betrag direkt in Euro umgerechnet werden soll, lehnt dies unbedingt ab und wählt die Abrechnung in DKK. Andernfalls zahlt Ihr durch den schlechten Wechselkurs des Automatenbetreibers bis zu 10 % mehr.
- Die richtige Kreditkarte nutzen: Debit- oder Kreditkarte? Bei dieser Frage gehen die Meinungen auseinander. Welcher Kartentyp zu Euch passt, hängt von mehreren Faktoren ab, zum Beispiel von Zusatzleistungen oder der Akzeptanz bei Hotel- und Mietwagenbuchungen. Unabhängig von Eurer Wahl solltet Ihr jedoch folgende Punkte beachten:
- Eine Karte ohne Fremdwährungsgebühren ist ausschlaggebend.
- Achtet auf versteckte Kosten wie Zinsen ab dem ersten Tag der Abbuchung.
Die besten kostenlosen Kreditkarten für Dänemark (Vergleich 2026)
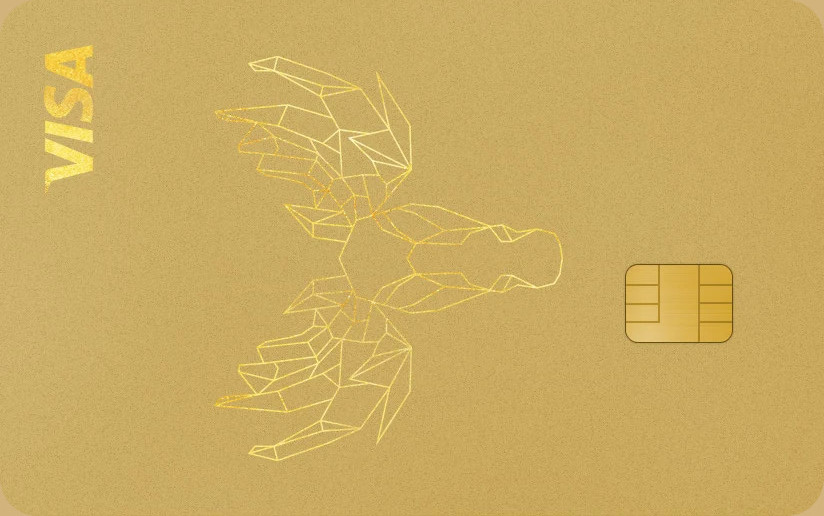
Bank Norwegian Kreditkarte
Perfekt für Euren Dänemark-Urlaub: Die Bank Norwegian Kreditkarte bietet 0 € Jahresgebühr und keine Bankgebühren bei Abhebungen oder Fremdwährung. Ein Reiseschutz inklusive Reiserücktrittsversicherung ist enthalten, sobald Ihr mindestens die Hälfte Eurer Reise mit der Karte zahlt.
Bank Norwegian Kreditkarte
- 15 € Willkommensbonus
- 0 € Jahresgebühr
- Bis zu 44 Tage zinsfrei
- 24,4 % eff. Jahreszins
- Apple Pay, Google Pay & Garmin Pay
- Reise- und Reiserücktrittsversicherung (weitere optional)
- Weltweit kostenlos einsetzbar
Hinweis: Ähnlich wie bei der Advanzia Mastercard Gold und der TF Bank Mastercard Gold fallen ab dem ersten Tag der Bargeldverfügung Zinsen an. Der Unterschied: Bei der Bank Norwegian betrifft das nur Abhebungen am Schalter. Abhebungen am Automaten sind zinsfrei.
Hanseatic Bank GenialCard
Die Hanseatic Bank GenialCard ist ein hervorragender Begleiter für Euren Dänemark-Urlaub. Sie kommt dauerhaft ohne Jahresgebühr aus und die Bank verzichtet auf eigene Gebühren beim Geldabheben sowie beim Bezahlen in Dänischen Kronen. Zu beachten ist lediglich die Mindestabhebung von 50 Euro, was etwa 370 Dänischen Kronen entspricht (Stand Oktober 2026).
Ein weiterer großer Pluspunkt: Da es sich um eine echte Kreditkarte mit Kreditrahmen handelt, klappt auch das Hinterlegen von Kautionen für Mietwagen oder Hotels in der Regel problemlos.
Hanseatic Bank GenialCard
- 0 € Jahresgebühr
- Weltweit gebührenfrei bezahlen
- 0 € Gebühr für Bargeldabhebungen im Ausland und in teilnehmenden Geschäften
- Keine Fremdwährungsgebühr
- Flexible Rückzahlung in kleinen Raten (optional)
- Kein Kontowechsel nötig
- Schnelle digitale Beantragung
easybank Visa Kreditkarte (ehemals Barclays Visa)
Die easybank Visa (ehemals Barclays Visa) kommt dauerhaft ohne Jahresgebühr aus. Sie eignet sich ideal für Eure Dänemark-Reise, da seitens der easybank weder Fremdwährungsgebühren noch eigene Gebühren beim Geldabheben anfallen. Zu beachten ist hier jedoch der Mindestabhebebetrag von 50 Euro, was etwa 370 Dänischen Kronen entspricht (Stand 2026).
Als echte Kreditkarte eignet sie sich zudem in der Regel bestens, um Kautionen für Mietwagen oder Unterkünfte zu hinterlegen, vorausgesetzt Euer Verfügungsrahmen reicht aus.
easybank Visa Kreditkarte (ehemals Barclays Visa)
- Aktion: 60 € für Neukunden
- 0 € Jahresgebühr
- 0 € Fremdwährungsgebühren
- 0 € Gebühren für Abhebungen
- Zahlungsziel bis zu 59 Tage zinsfrei
- 0 % Finanzierung bei 3 Monaten Laufzeit für Ausgaben unter 500 €
- Apple Pay & Google Pay
Ein kleiner Wermutstropfen bei der easybank Visa: Für den automatischen 100-Prozent-Ausgleich per Lastschrift verlangt die Bank 2 Euro pro Monat. Wenn Ihr Eure Abrechnung also komplett automatisch begleichen wollt, müsst Ihr diese monatliche Gebühr einplanen.
Wise Debitkarte
Das Wise Multi-Währungs-Konto passt super für Dänemark: Keine Jahresgebühr, flexible Verwaltung von Dänischen Kronen per App und bargeldlose Zahlungen zum echten Wechselkurs. Bis zu zwei Abhebungen im Monat (bis insgesamt 200 €, etwa 1.500 DKK) sind gebührenfrei.
Wise Debitkarte
- Ohne Schufa
- Keine Jahresgebühr
- In lokaler Währung bezahlen
- Apple Pay, Google Pay & Garmin Pay
- verschiedene Karten erhältlich (physisch, Eco-Karte, digital)
Hinweis: Während viele Hausbanken auf die Wechselkurse von Visa und Mastercard eigene Gebühren aufschlagen, nutzt Wise den echten Devisenmittelkurs mit einer je nach Währung variierenden Servicegebühr. Das ist weitaus günstiger als bei Filialbanken, selbst wenn gratis Reisekreditkarten Wise beim Preis manchmal noch leicht unterbieten.
Revolut funktioniert ähnlich wie Wise und ist ebenso eine gute Wahl. Schaut doch mal in unseren Artikel:
Kontaktloses Bezahlen & Apps: Der dänische Standard
In kaum einem Land läuft der Alltag so digital wie in Dänemark. Das macht Eure Reise komfortabel. Ihr zahlt einfach überall kontaktlos.
Apple Pay & Google Pay: Das Smartphone reicht (fast) immer aus
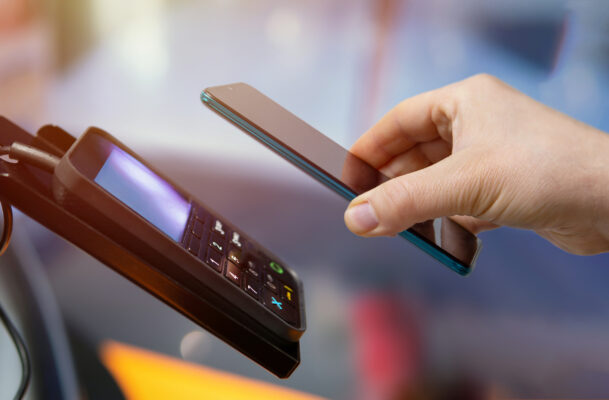
Dänemark ist digitalisiert. Weil NFC-fähige Terminals flächendeckend Standard sind, zahlt Ihr überall ganz entspannt kontaktlos mit Karte oder Smartphone.
- Flächendeckende Akzeptanz: In fast allen Geschäften, Supermärkten, Restaurants, Mautstellen und Taxis könnt Ihr ganz einfach mobil bezahlen.
- Wallet-Integration: Hinterlegt Eure Visa– oder Mastercard einfach in der Apple Wallet oder bei Google Pay. Das Bezahlen funktioniert sekundenschnell per Smartphone oder Smartwatch.
- Hohe Sicherheit: Mobile Bezahlmethoden sind oft sicherer als physische Karten, da jede Transaktion direkt auf Eurem Gerät per Biometrie (Face ID/Fingerabdruck) oder Geräte-PIN autorisiert wird. Zudem wird Eure echte Kartennummer nicht an das Terminal übermittelt, sondern durch einen geschützten Token ersetzt.

Auch wenn Ihr kontaktlos mit dem Smartphone bezahlt, lauert am Display manchmal die DCC-Falle! Achtet darauf, am Bildschirm immer DKK (Dänische Kronen) als Abrechnungswährung auszuwählen, um unnötige Umrechnungsgebühren zu vermeiden.
MobilePay in Dänemark: Gibt es eine Lösung für Touristen?
Ob im Supermarkt, auf dem Flohmarkt oder an unbesetzten Holz- und Erdbeerbuden am Straßenrand, die Dänen regeln fast alles über MobilePay. An Straßenständen steht oft nicht einmal ein offizielles Logo, sondern einfach nur eine handgeschriebene Telefonnummer auf einem Stück Pappe. Dänen tippen diese Nummer in ihre App, wischen nach rechts und fertig.
Leider können Reisende aus Deutschland, Österreich und weiteren Ländern die App nicht herunterladen und nutzen.
Das System ist von vornherein so konzipiert, dass es Ausländern den Riegel vorschiebt. Wer in der App Geld senden will, muss quasi beweisen, dass er in Dänemark (oder anderen skandinavischen Ländern) lebt. Dafür verlangt das System zwingend die dänische Identifikationsnummer (CPR), das staatliche Login-System (MitID) und ein Konto bei einer dänischen Bank inklusive passender Handynummer.
MobilePay hat für seine Händler die „Get paid“-Funktion eingeführt. Das bedeutet im Klartext, dass das einfache Smartphone eines dänischen Flohmarkt-Verkäufers, Hofladen-Betreibers oder Kirchen-Cafés jetzt als normales Kartenlesegerät fungieren kann.
- Die Funktion nennt sich „Get paid“
- Der Verkäufer tippt Euren Betrag ein und Ihr haltet einfach Eure deutsche Kreditkarte, das iPhone (Apple Pay) oder ein Android-Gerät (Google Pay) an die Rückseite seines Handys. Die Voraussetzung ist, dass der Händler die Funktion in seiner App aktiviert hat.
Leider gibt es einen Haken: Falls Ihr an Straßenständen (Vejboder) keinen Verkäufer mit Smartphone und aktivierter Get-paid-Funktion antrefft, müsst Ihr auf andere Methoden zurückgreifen. Der einfachste Weg ist in diesem Fall dann tatsächlich, etwas Bargeld in der Tasche zu haben. Oft gibt es eine Vertrauenskasse, in die Ihr den geforderten Betrag hineinwerfen könnt. Wenn Ihr beispielsweise auf einem Flohmarkt seid, könnt Ihr auch Glück haben und der Verkäufer nutzt privat PayPal. Fragt am besten einfach kurz nach.
Trinkgeld & Hotdog-Stand: Braucht man noch Bargeld?
In Dänemark zahlt Ihr selbst Kleinstbeträge ganz selbstverständlich digital. Was das konkret für Trinkgeld in Restaurants und Snacks unterwegs bedeutet, erfahrt Ihr hier:
Trinkgeld (Drikkepenge): In Dänemark kein Muss
Anders als in Deutschland oder den USA ist Trinkgeld in Dänemark kein Teil der Kultur.
- Trinkgeld im Rechnungsbetrag enthalten: In Restaurants, Cafés, Bars und Taxis ist die Servicegebühr gesetzlich bereits komplett im Rechnungsbetrag enthalten.
- Trinkgeld per Karte geben: Möchtet Ihr Euch für einen herausragenden Service trotzdem bedanken, braucht Ihr auch dafür kein Bargeld. Bevor Ihr Eure Karte an das Terminal haltet, tippt das Personal entweder die Gesamtsumme inklusive Trinkgeld ein oder das Display fragt Euch direkt, ob Ihr aufrunden wollt.
- Zimmerservice im Hotel: Falls Ihr dem Reinigungspersonal im Hotel eine kleine Freude machen wollt, ist ein kleiner Schein (50 DKK oder 5 €) auf dem Nachttisch eine nette Geste, auch wenn es nicht von Euch erwartet wird.
Pølsevogn: Kann man am dänischen Hotdog-Stand mit Karte zahlen?
Selbst den Hotdog am Pølsevogn zahlt Ihr ganz einfach digital. Einen Mindestbetrag gibt es dabei fast nie. Das typisch deutsche „Kartenzahlung erst ab 10 Euro“ wird Euch in Dänemark in der Regel nicht begegnen.
Taxis, Parkscheinautomaten & Öffentliche Toiletten
Auch unterwegs in den Städten oder an den Stränden benötigt Ihr kein Bargeld.
- Taxis: In dänischen Taxis ist Kartenzahlung der Standard. Ihr könnt die Fahrt mit Visa, Mastercard oder Smartphone begleichen. Aber auch Barzahlungen sind theoretisch möglich.
- Parken: Parkscheine werden fast flächendeckend über Apps (wie EasyPark) oder per Kartenzahlung am Automaten gelöst. Münzen werden an vielen modernen Automaten gar nicht mehr angenommen.
- Öffentliche Toiletten: Ob am Bahnhof, im Parkhaus oder am Strand: Zugänge zu WCs sind meist mit einem NFC-Lesegerät ausgestattet. Ihr haltet einfach Eure Karte an das Drehkreuz, um die Tür aufzuschließen.
Hier benötigt Ihr Bargeld: Die zwei Ausnahmen
Bargeld braucht Ihr im Dänemark-Urlaub eigentlich nur noch in zwei seltenen Ausnahmefällen:
- Unbesetzte Straßenstände (Vejboder): Wie im Abschnitt zu MobilePay beschrieben, stehen Kaminholz, Kartoffeln oder Honig am Straßenrand oft ohne Personal. Hier werft Ihr die Dänischen Kronen passend in die Holzkassette.
- Kleine Dorfflohmärkte (Loppemarked): Auf privaten Flohmärkten auf dem Land ohne gewerbliches Terminal oder aktiviertes „Get paid“ ist Bargeld (oder manchmal PayPal) die einzige Möglichkeit zu bezahlen.
Hier geht es zu den besten Dänemark-Schnäppchen und spannenden Reisemagazinartikeln.
Werft auch gerne mal einen Blick in unsere weiteren Kreditkarten-Artikel rund ums Thema Reisen:
Der Cashless Travel Index bewertet, wie alltagstauglich Karten- und digitale Zahlungen für Reisende im Urlaub sind. Mehr dazu erfahrt Ihr in unserem Artikel:
Häufig gestellte Fragen
Sollte ich vor der Reise in Deutschland Euro in Kronen tauschen?
Nein, auf keinen Fall. Das Wechseln bei deutschen Banken ist teuer und bringt schlechte Kurse. Vorab braucht Ihr ohnehin kein Bargeld. Für seltene Ausnahmen wie unbesetzte Straßenstände hebt Ihr Kleingeld lieber entspannt vor Ort ab.
Kann ich in Dänemark mit meiner normalen Girocard (EC-Karte) bezahlen?
Ja, sofern Eure Girocard ein Co-Badging von Visa Debit oder Mastercard Debit nutzt. Ältere V-Pay- oder Maestro-Karten funktionieren teils auch noch, laufen derzeit aber aus. Vorsicht jedoch vor den Gebühren. Deutsche Banken kassieren im Nicht-Euro-Ausland meist einen Aufschlag von bis zu 2 Prozent pro Zahlung. Eine gebührenfreie Reisekreditkarte schont auf jeden Fall Eure Urlaubskasse.
Wird der Euro in Dänemark akzeptiert?
Nahe der Grenze und in Touri-Hotspots klappt das zwar manchmal, lohnt sich aber nie: Die Wechselkurse der Händler sind meist schlecht und das Wechselgeld gibt es nur in Dänischen Kronen zurück. So zahlt Ihr mit Euro-Bargeld garantiert drauf.
Muss ich für die Öresundbrücke oder Fähren Bargeld dabeihaben?
Nein. Die Brückenmaut zahlt Ihr kontaktlos per Karte oder Smartphone direkt an der Schranke oder bucht einfach vorab online. Dasselbe gilt für die Fähren ab Deutschland. Karte vorzeigen reicht völlig aus.
Gibt es Geldautomaten in Dänemark, die ich meiden sollte?
Ja! Macht einen Bogen um Drittanbieter-Automaten wie Euronet. Hier drohen eigene Gebühren und schlechte Kurse durch die Euro-Umrechnungsfalle (DCC). Nutzt stattdessen die Automaten großer dänischer Banken (z. B. Danske Bank, Nordea) und zahlt am Geldautomaten immer in Kronen (DKK).
Was mache ich, wenn meine Kreditkarte gestohlen wird oder verloren geht?
Im Notfall gilt: Karte sofort über die Bank-App oder unter +49 116 116 sperren. Unser Tipp: Mit einer Zweitkarte im Gepäck oder einer digitalen Karte im Smartphone-Wallet bleibt Ihr auch im Fall der Fälle voll handlungsfähig. Schaut hierzu gerne auch mal in unseren Artikel zum Thema „Kreditkarte verloren“.