Egal, ob Städtetrip nach Zürich oder Bergurlaub in Zermatt, das Bezahlen in der Schweiz kann schnell teuer werden. Bankkarten mit Fremdwährungsgebühren von bis zu 2,5 Prozent, schlechte Wechselkurse bei Euro-Barzahlung und die berüchtigte Umrechnungsfalle am Kartenterminal können Euer Reisebudget spürbar belasten. Wenn Ihr diese typischen Stolpersteine kennt, spart Ihr Euch die teuren Aufschläge und bezahlt vor Ort problemlos gebührenfrei.

- Landeswährung: Schweizer Franken (CHF).
- Beste Bezahlmethode: Kostenlose Kredit- oder Debitkarte (Visa / Mastercard) ohne Fremdwährungsgebühr via Apple Pay, Google Pay oder Plastikkarte.
- Am Kartenterminal: Bei der Währungsabfrage immer CHF wählen (nie EUR). So umgeht Ihr die dynamische Währungsumrechnung (DCC) mit 3 bis 8 % Kursaufschlag.
- Bargeld in Euro: Scheine werden touristisch oft akzeptiert, aber meist zum schlechten Kurs (oft 1:1) und mit Wechselgeld in Franken. Euro-Münzen werden nirgends genommen.
- Geld abheben: Kostenlos mit passender Reisekreditkarte an Geldautomaten der PostFinance oder den Kantonalbanken. Automaten von Euronet oder Travelex meiden.
- Bargeld-Bedarf: Sehr gering. Ein kleiner Notgroschen (ca. 20–50 CHF in Münzen/kleinen Scheinen) reicht für abgelegene SAC-Berghütten, Selbstbedienungs-Hofläden oder Gepäckschließfächer.
- Brauche ich TWINT? Nein. Die Schweizer Bezahl-App ist für Touristen ohne Schweizer Konto extrem umständlich. Fast überall genügt kontaktlose Kreditkarte; fürs Parken nutzt Ihr einfach EasyPark oder Franken-Münzen.
- Trinkgeld: Gesetzlich bereits im Preis enthalten. Bei gutem Service sind 5 bis 10 % oder Aufrunden üblich.
Seiteninhalt
Euro oder Schweizer Franken (CHF): Warum Ihr immer in Landeswährung bezahlen solltet
Kurz gesagt: Bezahlt immer in Schweizer Franken (CHF), egal ob mit Karte oder in bar.
Da viele Schweizer Hotels, Restaurants und Bahnschalter Euro akzeptieren, liegt der Gedanke nahe, einfach mit der gewohnten Währung zu bezahlen. Genau hier solltet Ihr aber vorsichtig sein. Dieser scheinbare Komfort kostet Euch durch schlechte Wechselkurse unnötig viel Geld.

Viele Schilder in beliebten Tourismusregionen werben mit einem scheinbar unkomplizierten Kurs von „1 € = 1 CHF“. Da der Schweizer Franken in der Regel spürbar mehr wert ist als der Euro, zahlt Ihr bei dieser vermeintlich bequemen Umrechnung automatisch einen satten Aufpreis. Zahlt bar oder mit Karte daher immer in CHF!
Sparen mit der Landeswährung CHF
Generell solltet Ihr in der Schweiz sowohl bei Bar- als auch bei Kartenzahlungen konsequent auf die Landeswährung setzen. Das hat mehrere Gründe:
- Schlechter Euro-Umrechnungskurs: Zwar nehmen viele Geschäfte Euro-Scheine gerne an, den Wechselkurs bestimmt der Händler dabei allerdings komplett selbst. Am Ende zahlt Ihr fast immer drauf, weil dieser Kurs spürbar schlechter kalkuliert ist oder die Beträge schlichtweg pauschal zu Euren Ungunsten aufgerundet werden.
- DCC-Falle bei Kartenzahlungen: Passt bei Kartenzahlungen besonders auf die sogenannte DCC-Falle auf. Hinter der Abkürzung steckt die dynamische Währungsumrechnung. Sobald Ihr Eure Karte ans Terminal haltet oder einsteckt, fragt das Display oft, ob Ihr in EUR oder CHF abrechnen möchtet. Wählt hier konsequent CHF. Wenn Ihr Euro auswählt, übernimmt nämlich nicht Eure Hausbank daheim die Umrechnung, sondern der Schweizer Zahlungsdienstleister des Händlers. Das Resultat ist ein schlechter Kurs mit Aufschlägen, die Euch schnell 3 bis 8 Prozent zusätzlich kosten.
- Wechselgeld nur in Franken: Zahlt Ihr bar mit Euro, gibt es das Wechselgeld fast ausnahmslos in Schweizer Franken zurück. Da Ihr auf diesen Umrechnungskurs keinerlei Einfluss habt, verliert Ihr bei ein und demselben Bezahlvorgang gleich ein zweites Mal bares Geld.
Geld abheben in der Schweiz: Vorsicht vor Automaten-Gebühren
Geld abheben kann auch in der Schweiz schnell ins Geld gehen, wenn Ihr nicht wisst, worauf Ihr achten müsst. Wir zeigen Euch, welche Kosten beim Gang zum Bankomaten auf Euch zukommen können und wie Ihr diese geschickt umgeht.
Gebühren beim Geldabheben in der Schweiz
Wie teuer das Geldabheben in der Schweiz wird, hängt im Wesentlichen von zwei Seiten ab, nämlich von Eurer heimischen Bank und dem jeweiligen Automatenbetreiber direkt vor Ort.
- Abhebe- und Fremdwährungsgebühren Eurer Bank: Viele deutsche Filialbanken langen bei Abhebungen außerhalb der Eurozone kräftig zu. Oft werden pauschal 4 bis 6 Euro pro Vorgang fällig oder es kommt ein Fremdwährungsentgelt von 1,5 bis 2,5 Prozent auf die Summe oben drauf. Mit der richtigen Reisekreditkarte entfallen diese Kosten.
- Surcharges (Automatenbetreiber-Gebühren): Einige Geldautomatenbetreiber erheben eigene Aufschläge, die sogenannten Surcharges oder ATM Operator Fees. Seriöse Geräte blenden diese Extrakosten vor der Geldausgabe verbindlich auf dem Bildschirm ein. Ist Euch der Betrag zu hoch, könnt Ihr die Abhebung an dieser Stelle jederzeit völlig kostenlos abbrechen.
- DCC-Falle am Geldautomaten: Genau wie an der Ladenkasse lauert die DCC-Falle auch am Geldautomaten. Oft will Euch das Display eine direkte Abrechnung in Euro aufschwatzen. Lehnt diesen Vorschlag unbedingt ab und wählt stattdessen die Landeswährung Schweizer Franken (CHF), um Euch den deutlich besseren Umrechnungskurs Eurer eigenen Bank zu sichern.
Die Wahl des richtigen Geldautomaten in der Schweiz
Damit das Geldabheben nicht unnötig teuer wird, kommt es ganz entscheidend auf den Standort des Geldautomaten an.
- Empfohlene Automaten: Hebt am besten an den Automaten der Schweizer Post (PostFinance) oder den großen Kantonalbanken ab, da diese bei ausländischen Visa- und Mastercards in der Regel keine eigenen Betreibergebühren aufschlagen.
- Automaten, die Ihr meiden solltet: Vermeidet freistehende Automaten von Drittanbietern wie Euronet oder Travelex. Diese stehen besonders häufig an Flughäfen, Hauptbahnhöfen und touristischen Hotspots. Sie fallen fast immer durch aufdringliche DCC-Angebote auf und verlangen oft saftige Pauschalgebühren für ausländische Karten.

Haltet unterwegs am besten nach den gelben Geldautomaten der Schweizer Post (PostFinance) Ausschau, die Ihr praktisch an jedem Bahnhof und Poststandort findet. Dort hebt Ihr mit ausländischen Karten meist zu den fairsten Konditionen ab, völlig ohne willkürliche Aufschläge direkt am Gerät.
Die besten kostenlosen Kreditkarten für die Schweiz 2026
Damit der Schweiz-Urlaub nicht unnötig ins Geld geht, kommt es auf die richtige Karte im Portemonnaie an. Weil im Nachbarland mit Schweizer Franken bezahlt wird, zählt vor allem ein Kriterium, nämlich null Prozent Fremdwährungsgebühr. Wenn Ihr stattdessen einfach die gewohnte Girocard oder Standard-Kreditkarte der Hausbank zückt, zahlt Ihr bei fast jedem Einkauf und Restaurantbesuch automatisch 1,5 bis 2,5 Prozent extra. Mit den besten kostenlosen Reisekreditkarten für das Jahr 2026 spart Ihr Euch diese Aufschläge komplett.
Hanseatic Bank GenialCard
Für die Reise in die Schweiz ist die GenialCard der Hanseatic Bank eine hervorragende Wahl. Sie bleibt dauerhaft ohne Jahresgebühr und verzichtet komplett auf eigene Gebühren beim Bezahlen in Schweizer Franken sowie beim Abheben am Automaten. Im Hinterkopf behalten solltet Ihr lediglich die Mindestsumme von 50 Euro pro Abhebung, was umgerechnet rund 47 bis 48 Schweizer Franken entspricht (Stand 2026).
Ein weiterer großer Vorteil liegt im echten Kreditrahmen. Da es sich um eine vollwertige Kreditkarte handelt, klappt auch das Hinterlegen von Kautionen für Mietwagen oder Hotels vor Ort in der Regel völlig reibungslos.
Hanseatic Bank GenialCard
- 0 € Jahresgebühr
- Weltweit gebührenfrei bezahlen
- 0 € Gebühr für Bargeldabhebungen im Ausland und in teilnehmenden Geschäften
- Keine Fremdwährungsgebühr
- Flexible Rückzahlung in kleinen Raten (optional)
- Kein Kontowechsel nötig
- Schnelle digitale Beantragung
easybank Visa Kreditkarte (ehemals Barclays Visa)
Mit der easybank Visa (ehemals Barclays Visa) seid Ihr in der Schweiz rundum flexibel und ohne Zusatzkosten unterwegs. Die Karte kostet dauerhaft keinen Cent Jahresgebühr und schlägt beim Bezahlen in Schweizer Franken ebenso wenig zu Buche wie beim Abheben am Geldautomaten. Beachten solltet Ihr lediglich, dass Ihr jedes Mal mindestens 50 Euro beziehungsweise rund 47 bis 48 Franken auf einmal abheben müsst (Stand 2026).
Ein spürbares Plus gegenüber reinen Debitkarten ist der echte Kreditrahmen. Kautionsblockungen für Mietwagen oder Hotelzimmer vor Ort wickelt die Karte völlig stressfrei ab, vorausgesetzt, Euer persönlicher Verfügungsrahmen reicht dafür aus.
easybank Visa Kreditkarte (ehemals Barclays Visa)
- Aktion: 60 € für Neukunden
- 0 € Jahresgebühr
- 0 € Fremdwährungsgebühren
- 0 € Gebühren für Abhebungen
- Zahlungsziel bis zu 59 Tage zinsfrei
- 0 % Finanzierung bei 3 Monaten Laufzeit für Ausgaben unter 500 €
- Apple Pay & Google Pay
Einen kleinen Haken hat die easybank Visa allerdings. Für den bequemen, automatischen 100-Prozent-Ausgleich per Lastschrift berechnet die Bank nämlich 2 Euro im Monat. Wer sich um die Monatsabrechnung also überhaupt keine Gedanken machen möchte und alles vollautomatisch abbuchen lässt, muss diese Gebühr fest einkalkulieren.
Bank Norwegian Kreditkarte
Für Euren Schweiz-Urlaub ist die Kreditkarte der Bank Norwegian eine hervorragende Wahl. Sie bleibt dauerhaft komplett ohne Jahresgebühr und verlangt weder beim Bezahlen in Schweizer Franken noch beim Geldabheben am Automaten eigene Gebühren. Ein praktisches Versicherungspaket inklusive Reiserücktrittsversicherung ist ebenfalls direkt mit dabei, sobald Ihr mindestens die Hälfte der gesamten Transportkosten über die Karte bezahlt.
Bank Norwegian Kreditkarte
- 15 € Willkommensbonus
- 0 € Jahresgebühr
- Bis zu 44 Tage zinsfrei
- 24,4 % eff. Jahreszins
- Apple Pay, Google Pay & Garmin Pay
- Reise- und Reiserücktrittsversicherung (weitere optional)
- Weltweit kostenlos einsetzbar
Wise Debitkarte
Das Multi-Währungs-Konto von Wise eignet sich hervorragend für eine Reise in die Schweiz. Es kommt ganz ohne Jahresgebühr aus, lässt Euch Schweizer Franken flexibel per App verwalten und rechnet bargeldlose Zahlungen immer zum echten Devisenkurs ab. Bis zu zwei Abhebungen pro Monat, bis zu einem Gegenwert von insgesamt 200 Euro beziehungsweise rund 190 Franken, sind dabei komplett gebührenfrei.
Wise Debitkarte
- Ohne Schufa
- Keine Jahresgebühr
- In lokaler Währung bezahlen
- Apple Pay, Google Pay & Garmin Pay
- verschiedene Karten erhältlich (physisch, Eco-Karte, digital)
Hinweis: Während viele klassische Banken die Wechselkurse von Visa oder Mastercard mit eigenen Aufschlägen verschlechtern, rechnet Wise direkt zum echten Devisenmittelkurs ab und verlangt lediglich eine je nach Währung variable Servicegebühr. Das ist unterm Strich um Längen günstiger als bei typischen Filialbanken, selbst wenn komplett gebührenfreie Reisekreditkarten preislich hin und wieder noch einen winzigen Tick besser abschneiden.
Revolut funktioniert ähnlich wie Wise und ist ebenso eine gute Wahl. Schaut doch mal in unseren Artikel:
| Karte | Jahresgebühr | Fremdwährungsgebühr (CHF) | Bargeldabhebung CH | Mietwagen-Kaution geeignet? |
|---|---|---|---|---|
| Hanseatic Bank GenialCard | 0 € | 0 % | 0 € | Ja (Kreditrahmen) |
| easybank Visa | 0 € | 0 % | 0 € | Ja (Kreditrahmen) |
| Bank Norwegian | 0 € | 0 % | 0 € (am Automaten) | Ja (Kreditrahmen) |
| Wise Debitkarte | 0 € | 0 % Kursaufschlag + variable Gebühr (ca. 0,4 %) | Bis 200 € / Monat frei | Bedingt (Guthabenbasis) |
Kontaktloses Bezahlen, Apple Pay & das TWINT-Problem
Beim bargeldlosen Bezahlen ist die Schweiz im weltweiten Vergleich vorne mit dabei. Egal ob das morgendliche Gipfeli beim Bäcker, die Zeitung am Kiosk oder das Ticket für Bus und Bahn, selbst Kleinstbeträge unter zwei Franken werden im Alltag fast ausnahmslos kontaktlos per Karte, Smartphone oder Smartwatch bezahlt.
Habt Ihr Eure Visa oder Mastercard bei Apple Pay, Google Pay oder Garmin Pay hinterlegt, könnt Ihr das Portemonnaie eigentlich komplett in der Tasche lassen, da so gut wie jedes Kartenterminal im Land kontaktlose Zahlungen unterstützt.
Passt allerdings auch beim mobilen Bezahlen mit dem Handy vor der DCC-Falle auf. Fragt das Terminal nach der gewünschten Abrechnungswährung, wählt auch hier immer konsequent die Landeswährung CHF.
Was hat es mit TWINT auf sich?
Ein echter Schweizer Sonderfall ist die Bezahl-App TWINT. Wer durchs Land reist, stolpert an Parkscheinautomaten, Marktständen, Berghütten oder Hofläden unweigerlich über das grün-schwarze Logo. Dahinter steckt das nationale Schweizer Bezahlsystem per Smartphone und QR-Code, sozusagen die Antwort auf PayPal.
- Die Hürde für Urlauber: Für Reisende aus Deutschland oder Österreich hat das System allerdings einen großen Haken, denn TWINT ist für Urlauber kaum praxistauglich. Die reguläre Version setzt zwingend ein Schweizer Bankkonto voraus. Es gibt zwar eine Prepaid-Variante für Gäste aus dem Ausland, doch die verlangt eine umständliche Ausweisprüfung mit mehreren Tagen Bearbeitungszeit. Für einen kurzen Urlaub lohnt sich dieser Aufwand schlichtweg nicht.
- TWINT ist nicht zwangsläufig notwendig: TWINT braucht Ihr als Urlauber praktisch nie, da Ihr fast überall genauso gut mit Eurer normalen Kreditkarte, Apple Pay oder Google Pay zahlen könnt.
- Parken ohne TWINT: Selbst wenn an Parkautomaten auf den ersten Blick nur TWINT beworben wird, könnt Ihr meistens problemlos auf Park-Apps wie EasyPark, PrestoPark oder Parkingpay ausweichen oder ganz klassisch Münzen einwerfen.
Von auffälligen TWINT-Aufklebern braucht Ihr Euch nicht verunsichern lassen. Solange Ihr Apple Pay, Google Pay oder eine physische Visa- bzw. Mastercard dabeihabt, seid Ihr bestens gerüstet. Lediglich an unbesetzten Selbstbedienungs-Hofläden am Wegesrand ist TWINT hin und wieder die einzige bargeldlose Option. Für solche Fälle schadet es nicht, einfach ein paar Franken-Münzen im Gepäck zu haben.
Bargeld & Trinkgeld: Wo Ihr in der Schweiz noch Franken braucht
Auch wenn Ihr im Schweizer Alltag fast überall bargeldlos durchs Land kommt, solltet Ihr niemals komplett ohne Scheine und Münzen unterwegs sein. Es gibt typische Situationen und Orte, an denen Kartenzahlungen schlichtweg scheitern oder unpassend sind.
Wann Ihr unterwegs doch noch echte Franken im Portemonnaie braucht
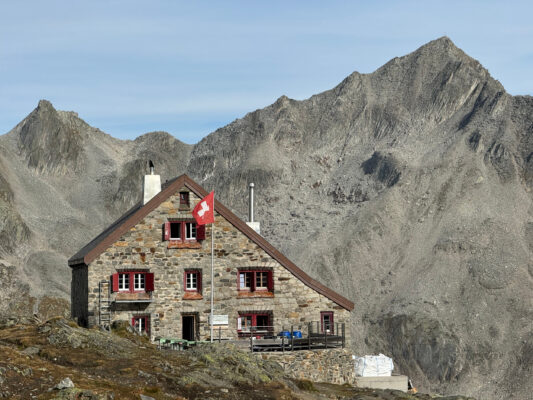
- Almhütten und SAC-Hütten: Auf abgelegenen Berghütten des Schweizer Alpen-Clubs (SAC) oder urigen Alpwirtschaften bricht in luftiger Höhe gerne mal das Handynetz weg. Macht die Verbindung schlapp, streiken auch die mobilen Kartenterminals. Wer sich nach einer ausgiebigen Wanderung auf ein kühles Rivella oder eine frische Portion Rösti freut, zahlt hier am sichersten ganz klassisch in bar.
- Hofläden & Vertrauenskassen: Typisch für ländliche Gegenden in der Schweiz sind kleine, unbediente Holzhütten und Kühlschränke am Wegesrand mit frischem Alpkäse, Rohmilch, Eiern oder Honig. Ein Kartenterminal sucht man hier meist vergeblich. Stattdessen basiert der Einkauf voll auf Vertrauen und Ihr werft das Geld einfach passend in bar in die bereitstehende Kasse.
- Öffentliche Schließfächer & Waschsalons: Gepäckschließfächer an kleineren Bahnhöfen oder Automaten in Waschsalons verlangen oft noch ganz klassische 1- oder 2-Franken-Münzen. Ein bisschen passendes Kleingeld griffbereit zu haben, schadet unterwegs also nie.
Trinkgeld in der Schweiz: Wie viel ist üblich?
Beim Thema Trinkgeld gibt es in der Schweiz eine Besonderheit, die viele Reisende überrascht:
- Gesetzlich bereits enthalten: In der Schweiz ist der Service überall im Preis inbegriffen („Service compris“). Ein zusätzliches Trinkgeld ist daher keine Pflicht, sondern eine rein freiwillige Geste für guten Service.
- So sieht es in der Praxis aus: War das Personal aufmerksam und freundlich, ist ein kleines Trinkgeld trotzdem eine nette Geste. In der Praxis rundet man meistens einfach auf den nächsten runden Betrag auf oder gibt etwa 5 bis 10 Prozent dazu. Bei einer Rechnung von 46 CHF könnt Ihr beispielsweise ganz entspannt auf 50 CHF aufrunden.
- Trinkgeld bei Kartenzahlung: Auch bei Kartenzahlung funktioniert das Trinkgeldgeben völlig unkompliziert. Moderne Terminals fragen Euch vor der PIN-Eingabe meist direkt auf dem Display, ob und wie viel Ihr drauflegen möchtet. Dabei wählt Ihr entweder einen vorgegebenen Prozentsatz aus oder tippt die gewünschte Gesamtsumme einfach selbst ein.
Werft auch gerne mal einen Blick in unsere weiteren Kreditkarten-Artikel rund ums Thema Reisen:
Der Cashless Travel Index bewertet, wie alltagstauglich Karten- und digitale Zahlungen für Reisende im Urlaub sind. Mehr dazu erfahrt Ihr in unserem Artikel:
Häufig gestellte Fragen (FAQ)
Kann ich in der Schweiz mit der normalen Girocard (EC-Karte) bezahlen?
Das funktioniert fast überall, vorausgesetzt, Eure Karte trägt ein internationales Co-Branding wie Debit Mastercard oder Visa Debit. Reine Girocards ohne entsprechendes Logo streiken im Ausland nämlich.
Passt allerdings bei den Gebühren auf. Deutsche Banken schlagen bei Zahlungen in Schweizer Franken meist 1,5 bis 2,5 Prozent Fremdwährungsentgelt drauf. Um diese unnötigen Extrakosten zu umgehen, greift Ihr unterwegs lieber zu einer kostenlosen Reisekreditkarte ohne Auslandseinsatzgebühr.
Sollte ich vor meiner Reise in Deutschland Euro in Schweizer Franken tauschen?
Davon lasst Ihr vor der Abreise lieber die Finger. Geld vorab bei heimischen Banken oder Wechselstuben an Bahnhöfen und Flughäfen zu tauschen, ist wegen miserabler Sortenkurse und hoher Servicegebühren ein echtes Verlustgeschäft.
Reist stattdessen einfach ganz ohne Franken im Gepäck an. Solltet Ihr vor Ort tatsächlich Bargeld benötigen, zieht Ihr Euch mit einer gebührenfreien Karte eine kleine Summe an einem Automaten der Schweizer Post (PostFinance) oder einer Kantonalbank. Da Ihr in der Schweiz fast jeden Betrag kontaktlos per Karte oder Smartphone bezahlen könnt, müsst Ihr vor der Reise keinen einzigen Rappen wechseln.
Werden Euro-Münzen in der Schweiz akzeptiert?
Nein, wenn Schweizer Geschäfte, Restaurants oder Kioske überhaupt Euro akzeptieren, dann ausschließlich in Scheinen. Euro-Münzen werden weder an den Kassen noch an Fahrkarten- oder Parkscheinautomaten angenommen.
Zahlt Ihr bar mit Euro-Noten, gibt es das Wechselgeld zudem fast immer in Schweizer Franken zurück, meist zu einem spürbar schlechteren Kurs. Lasst Euro-Münzen daher am besten gleich daheim und bezahlt vor Ort direkt per Karte oder in CHF.
Was mache ich, wenn ein Schweizer Parkautomat nur TWINT anbietet?
Auch wenn der auffällige TWINT-Code anderes vermuten lässt, gibt es fast immer Alternativen. Die allermeisten Automaten unterstützen gängige Apps wie EasyPark oder Parkingpay und nehmen weiterhin klassische Franken-Münzen. Installiert Euch EasyPark am besten vor der Fahrt und nehmt zur Sicherheit etwas Münzgeld mit.
Was tun bei Kartenverlust in der Schweiz?
Sperrt die Karte ohne Umwege direkt in der Banking-App oder über den Notruf +49 116 116. Wurde sie gestohlen, meldet den Vorfall gleich bei der Schweizer Kantonspolizei, damit Ihr ein offizielles Protokoll für Eure Versicherung in den Händen haltet.
Damit Ihr im Ernstfall nicht plötzlich ohne Geld dasteht, packt am besten eine getrennt aufbewahrte Ersatzkarte ein oder hinterlegt sie vorab digital bei Apple Pay bzw. Google Pay.
Reisekreditkarten im Überblick